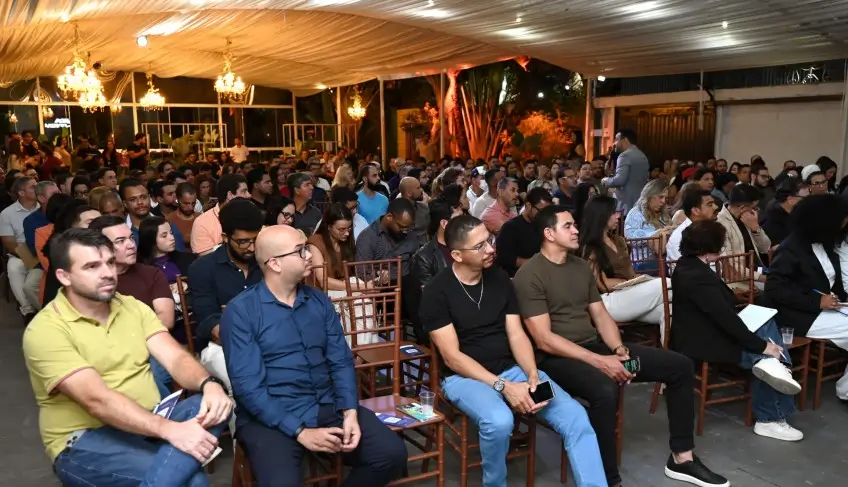
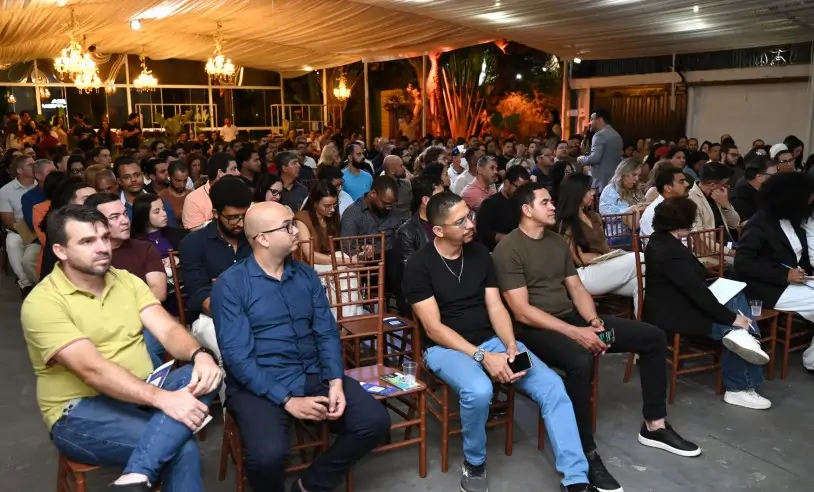
A escassez de planejamento financeiro nos bancos universitários e a busca por alternativas sólidas de financiamento impulsionaram mais de 200 empreendedores a lotar a Bela Casa Eventos, em Vitória da Conquista, para debater estratégias de expansão comercial e relacionamento bancário durante o Circuito Conexão Financeira.
Resumo rápido:
- Mais de 200 empreendedores discutiram crédito empresarial em Vitória da Conquista.
- Especialista destacou lacunas na formação acadêmica sobre gestão bancária.
- Iniciativa do Sebrae Bahia percorre o estado com mentorias e palestras.
O Desafio da Gestão Financeira sem Base Acadêmica
A gestão financeira de uma empresa exige conhecimentos práticos que raramente compõem a grade curricular tradicional dos cursos superiores, deixando profissionais de diversas áreas vulneráveis ao lidar com instituições bancárias e linhas de financiamento.
O ecossistema dos pequenos negócios no Brasil frequentemente enfrenta barreiras severas devido à falta de familiaridade com termos técnicos do sistema bancário. Profissionais que migram para o empreendedorismo vindos de áreas técnicas, como a educação física ou ciências humanas, encontram dificuldades operacionais na hora de calcular margens de lucro ou negociar taxas de juros. Essa lacuna formativa resulta em dependência de modalidades de empréstimo inadequadas, endividamento precoce e, em casos mais graves, no encerramento prematuro das atividades comerciais por falta de capital de giro sustentável.
A Dinâmica do Crédito Empresarial no Interior Baiano
A participação de mais de 200 empresários em Vitória da Conquista evidenciou a demanda latente por orientação qualificada no ecossistema corporativo regional, com palestras ministradas pelo especialista Val Macedo sobre o funcionamento prático do sistema financeiro.
A programação organizada pelo Sebrae Bahia buscou desmistificar o relacionamento com os bancos. O analista técnico Gustavo Arruda ressaltou que a iniciativa atende a uma necessidade urgente de clareza sobre como utilizar recursos de terceiros de maneira estratégica. Depoimentos de participantes, como a empresária Vanessa Noronha e o educador físico e empresário Fábio Grisi, reforçaram que o conteúdo funcionou como um divisor de águas, prestando esclarecimentos sobre operações bancárias que nunca haviam sido apresentadas em salas de aula convencionais.
| Atividade Realizada | Descrição da Iniciativa | Público-Alvo |
|---|---|---|
| Palestras Especializadas | Abordagem sobre rotinas bancárias e crédito | Empreendedores locais |
| Oficinas Práticas | Ferramentas de fluxo de caixa e margem de lucro | Donos de pequenos negócios |
| Mentorias Individuais | Orientações direcionadas para renegociação | Gestores e empresários |
Contexto Histórico das Linhas de Crédito para Micro e Pequenas Empresas
Historicamente, o acesso ao capital de giro no Brasil tem sido marcado por taxas elevadas de juros e exigências burocráticas complexas, o que historicamente restringe o crescimento de micro e pequenas empresas em comparação aos grandes conglomerados.
Nas últimas décadas, políticas públicas e instituições de apoio ao empreendedorismo tentaram descentralizar o crédito, criando linhas específicas com taxas subsidiadas e prazos estendidos. No entanto, a burocracia e a assimetria de informações continuam a afastar o pequeno empresário dos grandes bancos tradicionais. Eventos de capacitação regional tornam-se ferramentas fundamentais para nivelar o conhecimento, permitindo que o comerciante local chegue à mesa de negociação com argumentos sólidos, capacidade de projeção de fluxo de caixa e pleno domínio sobre o real impacto de um empréstimo em sua estrutura de custos.
Como Estruturar o Capital de Giro e Buscar Recursos Bancários
Para buscar crédito empresarial de forma segura, o empresário precisa mapear detalhadamente o fluxo de caixa, calcular a margem de lucro real e comparar as taxas efetivas totais oferecidas por diferentes instituições financeiras antes de assinar qualquer contrato.
O primeiro passo consiste em diagnosticar a real necessidade do recurso: se para investimento em expansão de longo prazo ou para cobertura sazonal de capital de giro. Em seguida, deve-se organizar o balanço patrimonial e o demonstrativo de resultados do exercício, documentos exigidos pelos analistas de crédito dos bancos. Por fim, recomenda-se buscar instituições parceiras que ofereçam consultoria continuada, evitando recorrer a linhas emergenciais com juros rotativos elevados que comprometam a saúde financeira do negócio.
Visão Editorial sobre a Educação Financeira Corporativa
O avanço de iniciativas voltadas à orientação de crédito no interior nordestino demonstra que o sucesso empresarial moderno não depende apenas de um bom produto, mas da maturidade na gestão de passivos e ativos.
A centralidade do tema em eventos de grande porte revela uma mudança comportamental importante no empresariado regional: a busca ativa por autonomia técnica frente ao sistema bancário. Quando o Sebrae atua como ponte entre o pequeno negócio e as instituições de crédito, ele não apenas distribui informações pontuais, mas mitiga os riscos sistêmicos da mortalidade empresarial precoce. O desafio atual não é mais a oferta de dinheiro no mercado, mas a capacidade gerencial de transformar esse recurso em valor sustentável, evitando que o endividamento se torne um obstáculo intransponível para quem gera empregos nas cidades do interior.
Perguntas Frequentes
Qual foi o principal objetivo do Circuito Conexão Financeira em Vitória da Conquista?
O evento teve como foco principal fortalecer a gestão financeira dos pequenos negócios, oferecendo informações e orientações práticas sobre crédito empresarial, relacionamento com bancos e estratégias de crescimento.
Quem foram os principais públicos beneficiados pela capacitação?
Mais de 200 empreendedores locais, incluindo profissionais de diversas áreas sem formação acadêmica em finanças, participaram das palestras e mentorias oferecidas pelo Sebrae Bahia.
Quais conteúdos foram abordados durante a programação do Sebrae?
A programação incluiu debates sobre fluxo de caixa, formação de preços, margem de lucro, capital de giro, endividamento, renegociação de dívidas e acesso consciente ao crédito empresarial.