
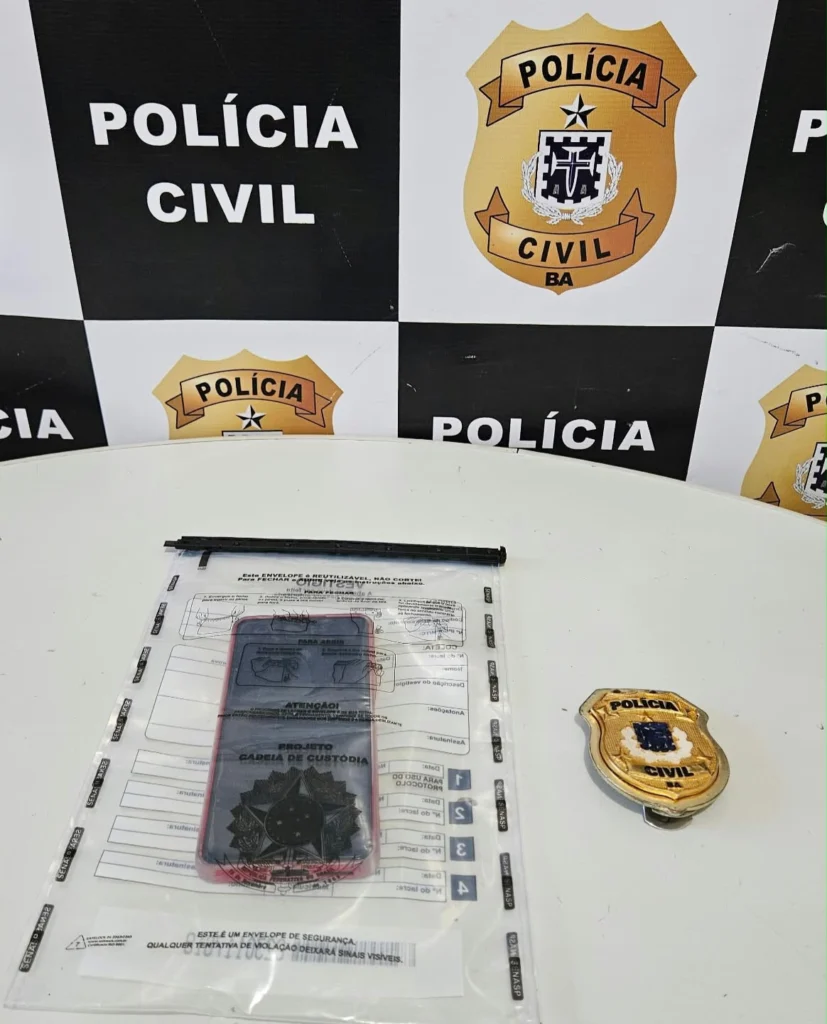
Uma investigação sobre desvios sistemáticos de mercadorias em um estabelecimento comercial na região sudoeste baiana resultou no cumprimento de ordens judiciais de busca e apreensão. A apuração conduzida pelas autoridades de segurança pública mira um esquema ilícito envolvendo etiquetas adulteradas e notas fiscais incompatíveis no setor de açougue.
Resumo rápido:
- Polícia Civil cumpre mandados de busca por fraude contra supermercado na Bahia.
- Esquema de desvio de carnes nobres gerou prejuízo estimado em R$ 100 mil.
- Investigação aponta abuso de confiança e adulteração de etiquetas fiscais.
O Mecanismo da Fraude no Açougue
O esquema ilícito consistia no registro de cortes nobres utilizando etiquetas e notas fiscais de carnes de segunda categoria, viabilizando a comercialização abaixo do valor real de mercado para um cliente específico.
A dinâmica do crime exigia uma articulação interna minuciosa dentro do estabelecimento comercial. Conforme apontado pelas autoridades policiais, a constância nas compras de um determinado consumidor chamou a atenção da gerência local. O cliente em questão realizava aquisições volumosas em múltiplos horários ao longo do mesmo dia, sendo atendido invariavelmente pelo mesmo profissional do setor de carnes. Essa exclusividade no atendimento funcionava como uma engrenagem essencial para burlar os controles internos de estoque e conferência de caixa, ocultando a saída desproporcional de mercadorias nobres e mantendo a operação sob uma aparente fachada de normalidade comercial.
Histórico de Crimes Patrimoniais no Varejo
A vulnerabilidade de estabelecimentos comerciais frente a desvios internos representa um desafio histórico para a segurança patrimonial e a gestão de estoques no setor supermercadista brasileiro.
Historicamente, perdas decorrentes de furtos qualificados por abuso de confiança respondem por uma fatia expressiva do chamado “shrinkage” ou quebra de estoque no varejo nacional. Diferente de furtos externos cometidos por clientes eventuais, as fraudes internas envolvem colaboradores que conhecem profundamente os pontos cegos dos sistemas de monitoramento e os protocolos de conferência de notas fiscais. Estatísticas do setor de segurança empresarial demonstram que esquemas prolongados tendem a se sustentar justamente pela cumplicidade mútua entre funcionários com acesso privilegiado e compradores externos dispostos a adquirir produtos de alto valor agregado por preços marginais, dificultando a detecção precoce pelos proprietários.
Consequências Práticas para o Comércio e Consumidores
O impacto financeiro de fraudes prolongadas compromete diretamente a margem de lucro de empresas varejistas e pode resultar indiretamente na elevação dos preços praticados ao consumidor final nos estabelecimentos da região.
Quando um negócio sofre perdas contínuas da ordem de dezenas de milhares de reais ao longo de meses, a saúde financeira da empresa é severamente abalada. No caso específico de Vitória da Conquista, o prejuízo acumulado de cem mil reais afeta o capital de giro, a capacidade de investimento e até mesmo a manutenção de postos de trabalho. Além disso, para compensar perdas operacionais decorrentes de desvios e furtos internos, o mercado varejista frequentemente precisa recalcular custos operacionais, o que acaba gerando um reflexo indesejado na cadeia de consumo local e exigindo investimentos mais robustos em tecnologia de fiscalização eletrônica e auditoria de estoques.
Aprofundamento Processual e Perícia Tecnológica
O desdobramento das investigações criminais baseia-se na análise rigorosa de vestígios materiais e telemáticos apreendidos durante as diligências executadas pelas unidades especializadas.
O mandado de busca e apreensão cumprido pelas equipes policiais permitiu o recolhimento de um aparelho celular pertencente a um dos alvos da investigação. Sob o ponto de vista processual penal, esse tipo de evidência física é submetido a exames periciais avançados de extração de dados telemáticos e telefônicos, autorizados judicialmente. Os peritos criminais buscam recuperar mensagens, registros de chamadas, fotografias de documentos ou comprovantes de transferência bancária que possam comprovar o liqüido financeiro entre o funcionário suspeito e o cliente beneficiado pelo esquema. Essa prova digital é fundamental para consolidar a materialidade delitiva e fundamentar eventuais denúncias formais oferecidas pelo Ministério Público perante o Poder Judiciário.
Diretrizes de Prevenção e Segurança para Lojistas
Adotar um protocolo rígido de auditoria cruzada e monitoramento de transações atípicas é a medida mais eficaz para empresários evitarem desvios de mercadorias e fraudes praticadas por funcionários.
Para proteger o patrimônio empresarial contra fraudes internas, recomenda-se a implementação de um conjunto de boas práticas gerenciais e operacionais:
1. Rodízio de funcionários: Evite que o mesmo atendente preste atendimento exclusivo e contínuo ao mesmo cliente de forma recorrente.
2. Auditoria de estoque: Realize inventários periódicos e surpresa nos setores de alto valor, como o açougue e a seção de eletrônicos.
3. Monitoramento por vídeo: Instale câmeras de segurança direcionadas especificamente para os terminais de pesagem e emissão de etiquetas fiscais.
4. Análise de dados de vendas: Utilize sistemas de gestão (ERP) para emitir alertas automáticos sempre que houver discrepância entre o volume de saída de itens nobres e o faturamento correspondente.
O Padrão Oculto das Fraudes Corporativas
O episódio investigado em Vitória da Conquista ilustra como a criminalidade patrimonial moderna migrou de abordagens puramente violentas para esquemas de engenharia corporativa sutil, onde a quebra do dever de lealdade contratual supera o arrombamento físico. O que torna ocorrências dessa natureza particularmente danosas não é apenas o montante financeiro subtraído ao longo dos meses, mas a erosão silenciosa da confiança organizacional. Quando o controle gerencial falha em identificar desvios evidentes de mercadorias nobres, fica evidente a necessidade urgente de uma cultura de compliance e governança rigorosa, mesmo em empresas de médio porte, provando que a segurança contra fraudes exige vigilância interna constante e independência nos processos de auditoria.
Perguntas Frequentes
O que caracteriza o furto qualificado por abuso de confiança?
Ocorre quando o agente comete o crime se aproveitando da facilidade, do acesso privilegiado ou da relação de emprego e fidúcia que a vítima depositava nele, dificultando a vigilância e a proteção do patrimônio.
Qual foi o valor estimado do prejuízo apontado pelas investigações?
Segundo as apurações conduzidas pela Polícia Civil da Bahia em Vitória da Conquista, o esquema ilícito provocou um prejuízo estimado em R$ 100 mil ao estabelecimento comercial ao longo de aproximadamente seis meses.
O que acontece com o material apreendido durante a operação policial?
O aparelho celular recolhido com um dos investigados será submetido à perícia técnica oficial para a extração de dados telefônicos e telemáticos, visando esclarecer a dinâmica completa da fraude e subsidiar o processo judicial.