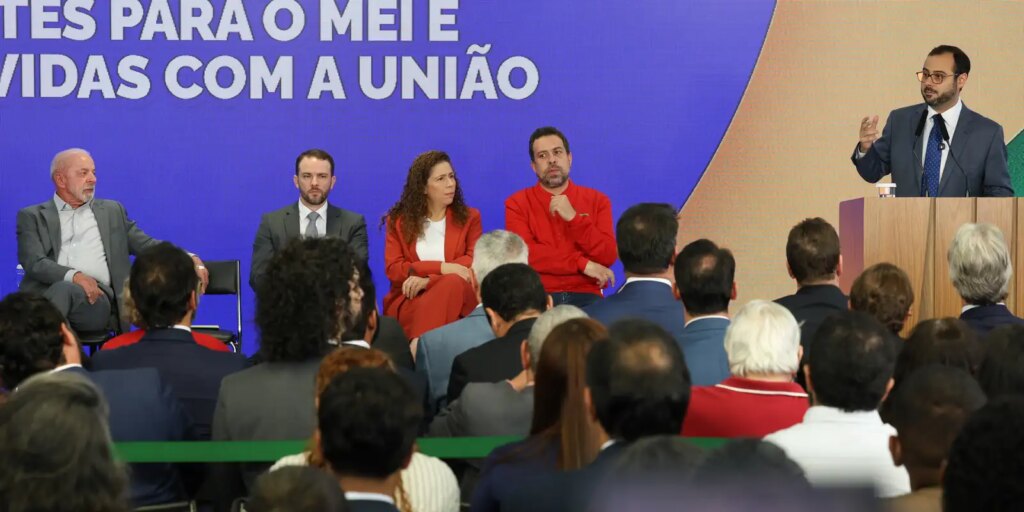
Novas diretrizes para os microempreendedores individuais foram oficializadas com a sanção da Lei Complementar 238/2026 pelo presidente Luiz Inácio Lula da Silva, contemplando a remissão de débitos tributários federais e a ampliação gradual do limite máximo de receita bruta anual para a categoria, conforme divulgado recentemente.
Resumo rápido:
- Lei Complementar estabelece perdão de débitos tributários federais para o segmento.
- Limite de faturamento anual será elevado gradualmente nos próximos anos.
- Decreto presidencial dispensa a emissão de nota fiscal para pessoas físicas.
O que muda nas finanças e nos débitos do segmento
A remissão de débitos tributários federais engloba valores constituídos até 13 de outubro de 2026, abrangendo o montante de contribuições previdenciárias em atraso, além de multas, juros e encargos correlatos. O pacote legislativo, denominado Prospera MEI, projeta alcançar milhões de profissionais autônomos em situação de inadimplência.
Para assegurar o direito à anistia dos valores pendentes, o empreendedor precisará cumprir exigências específicas estabelecidas pela norma. A exigência principal consiste na adimplência regular das obrigações mensais por meio do Documento de Arrecadação do Simples Nacional ao longo do primeiro semestre de vigência da diretriz. Ademais, eventuais litígios judiciais vinculados aos débitos exigem observância rigorosa às determinações aplicáveis. O perdão tributário, contudo, não resulta na restituição monetária de quantias que já tenham sido quitadas anteriormente pelos contribuintes.
Paralelamente, o plano abrange tratativas para a quitação de débitos contraídos com o setor bancário, alinhando-se a iniciativas de renegociação de crédito. A estratégia governamental prevê a realização de leilões com a participação de instituições financeiras privadas, exigindo abatimentos expressivos sobre os saldos devedores dos participantes enquadrados nos critérios estabelecidos pelo poder público.
Aumento gradual no limite de receita anual
A estrutura do regime simplificado passará por uma reformulação nos patamares de enquadramento financeiro, permitindo que os autônomos expandam suas atividades comerciais sem o desenquadramento imediato.
Atualmente fixado em R$ 81 mil, o teto de rendimento bruto anual sofrerá reajustes escalonados em dois momentos distintos. A partir de 2027, o montante máximo permitido passará a ser de R$ 110 mil. Posteriormente, no ano de 2028, o patamar limite avançará para R$ 140 mil. A continuidade no modelo simplificado permanece rigorosamente atrelada ao atendimento simultâneo dos demais critérios exigidos pela legislação vigente.
Regras para contratação e obrigações fiscais
A legislação também altera as permissões referentes à colaboração remunerada, permitindo a admissão de até dois empregados nas modalidades produtivas contempladas pelas novas disposições. Os contratados deverão receber remuneração equivalente, no mínimo, ao piso nacional ou à base salarial estabelecida para a respectiva classe profissional.
Em âmbito complementar, um decreto assinado pelo chefe do Executivo desobriga os profissionais da categoria de emitir documento fiscal nas transações comerciais de produtos ou prestações de serviços direcionadas a consumidores finais pessoas físicas. A medida estende-se aos chamados nanoempreendedores, segmento que poderá abranger pessoas com receita anual limitada a R$ 40,5 mil, para os quais a regulamentação prevê a desnecessidade de formalização de Cadastro Nacional de Pessoa Jurídica e de emissão de comprovantes fiscais nas vendas diretas ao público consumidor, observadas as condicionantes legais.
Perguntas Frequentes
O perdão de dívidas é automático para todos os inscritos?
A medida abrange débitos tributários federais constituídos até 13 de outubro de 2026, mas exige o cumprimento de regras específicas, como a regularidade nos pagamentos mensais ao longo do primeiro semestre de vigência das novas normas.
Quando os novos tetos de faturamento começam a valer?
O limite de rendimento anual passará a ser de R$ 110 mil a partir de 2027 e de R$ 140 mil a partir de 2028, substituindo o patamar atual de R$ 81 mil.
A dispensa de nota fiscal vale para todas as vendas?
A norma desobriga a emissão de documentos fiscais exclusivamente nas operações destinadas a pessoas físicas, mantendo-se as exigências normativas aplicáveis para transações comerciais realizadas com empresas e órgãos públicos.