O controle fiscal e a prestação de contas da saúde de Barreiras ganharam visibilidade durante a exposição do Relatório Detalhado do Quadrimestre Anterior (RDQA), revelando que o município destinou 19,25% de suas receitas próprias para a manutenção e ampliação dos serviços vinculados ao Sistema Único de Saúde entre janeiro e agosto de 2026.
Resumo rápido:
- Barreiras aplicou 19,25% de recursos próprios na saúde, superando o piso legal obrigatório.
- Rede municipal realizou centenas de milhares de procedimentos na atenção básica e especializada.
- Câmara de Vereadores abrigou a prestação de contas detalhada para a sociedade local.
Transparência e prestação de contas na tribuna legislativa
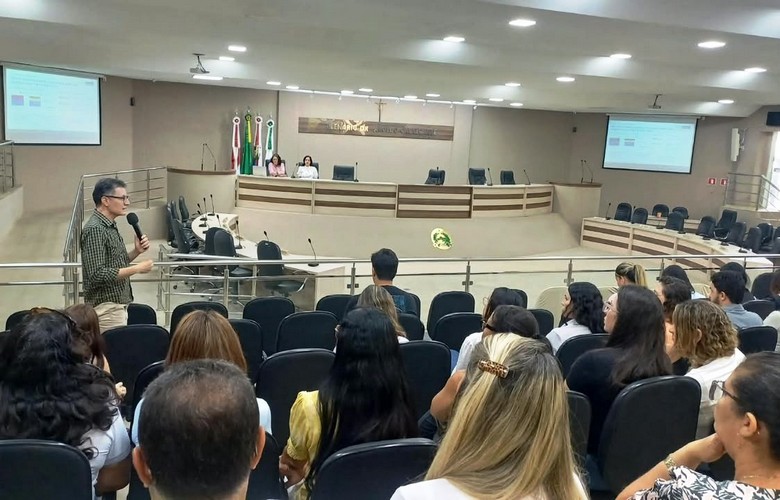
A prestação de contas da saúde de Barreiras ocorreu no Plenário Aroldo Cavalcante da Câmara de Vereadores, reunindo gestores municipais e a comunidade local. A audiência teve como foco principal expor o panorama financeiro e assistencial do município no período de janeiro a agosto de 2026, detalhando como os recursos públicos foram aplicados na rede pública de atendimento.
A mesa de apresentação foi composta por autoridades locais, incluindo a secretária de Saúde de Barreiras, Larissa Barbosa, o secretário municipal de Fazenda, Marden Lucena, e a assessora técnica Ivana Carinhanha. O grupo detalhou dados referentes à força de trabalho, estrutura física dos estabelecimentos e o cumprimento das metas previstas no planejamento estratégico da gestão municipal.
O papel estratégico de Barreiras como polo regional
O município de Barreiras consolida-se como um eixo central de atendimento médico para uma população estimada em 171.634 habitantes, coordenando serviços voltados a uma região composta por 15 municípios vizinhos. Essa centralidade exige uma complexa rede de logística e assistência para suprir a demanda vinda de várias localidades do entorno.
A estrutura atual conta com 135 estabelecimentos integrados ao sistema público, sendo 125 administrados diretamente pela gestão local. Esse total abrange unidades básicas, centros especializados, policlínicas, CAPS, hospitais e unidades de apoio diagnóstico, que funcionam de forma integrada para assegurar o fluxo de pacientes.
Panorama financeiro e aplicação de recursos
O balanço financeiro apresentou um total de R$ 149 milhões liquidados no período avaliado. Desse montante, aproximadamente R$ 75 milhões correspondem a aportes exclusivos do tesouro municipal, enquanto R$ 71,8 milhões vieram de repasses da União e R$ 2,2 milhões do governo estadual.
| Origem do Recurso | Valor Liquidado (R$) |
|---|---|
| Recursos Próprios do Município | 75.040.389,23 |
| Recursos da União (Federal) | 71.800.000,00 |
| Recursos do Estado | 2.200.000,00 |
| Total Geral Liquidado | 149.040.389,23 |
O montante líquido aplicado em recursos próprios alcançou a marca de R$ 75.040.389,23. O valor supera o limite mínimo constitucional de 15%, atingindo o percentual de 19,25%, enquanto a exigência legal determinava o patamar mínimo de R$ 58.462.034,30 para o período.
Produção assistencial e volume de atendimentos na rede
A produção assistencial do período revelou números expressivos na atenção primária, que registrou 798.304 visitas domiciliares, 222.726 atendimentos individuais, 500.490 procedimentos gerais e 47.641 atendimentos odontológicos. Tais dados evidenciam a capilaridade das equipes nos diferentes territórios da cidade.
No âmbito da produção ambulatorial, foram contabilizados 2.278.669 procedimentos aprovados. Desse total, o relatório especificou 892.021 exames com finalidade diagnóstica, 890.768 procedimentos clínicos e 5.373 intervenções cirúrgicas ambulatoriais. Além disso, foram autorizadas 2.596 internações na atenção especializada e 1.556 ocorrências na área de urgência e emergência.
O ciclo orçamentário e o planejamento municipal
Compreender o ciclo orçamentário do SUS exige analisar a dinâmica entre planejamento estratégico e execução financeira. O processo de repasse e liquidação envolve o cruzamento de verbas carimbadas do Fundo Nacional de Saúde com a arrecadação de impostos locais, o que demanda auditorias constantes e relatórios quadrimestrais obrigatórios previstos na Lei Complementar nº 141/2012.
Na prática, esses relatórios servem para identificar gargalos operacionais antes que se transformem em crises de abastecimento. Quando o município aplica um percentual superior ao exigido por lei, como ocorreu em Barreiras, a margem de manobra para adquirir insumos e manter equipes completas nos postos de saúde aumenta, embora exija rigor no equilíbrio fiscal das contas públicas gerais.
Análise editorial sobre a gestão fiscal da saúde
A divulgação aberta de dados financeiros e operacionais em audiências públicas representa um termômetro essencial para avaliar a maturidade institucional de uma gestão municipal. O caso de Barreiras evidencia que o cumprimento de índices superiores ao mínimo constitucional não apenas atende a uma exigência legal, mas funciona como ferramenta de validação política perante a sociedade civil organizada. Ao detalhar centenas de milhares de procedimentos e o destino de quase R$ 150 milhões, a administração demonstra que a transparência fiscal é o caminho mais sólido para mitigar conflitos entre a demanda crescente da população regional e a capacidade estrutural do sistema público.
Perguntas Frequentes
Qual foi o percentual de recursos próprios aplicado na saúde de Barreiras?
O município aplicou 19,25% de suas receitas próprias em ações e serviços públicos de saúde até o segundo quadrimestre de 2026, superando o limite mínimo obrigatório de 15%.
Quantos estabelecimentos de saúde estão vinculados ao SUS no município?
A rede conta com 135 estabelecimentos vinculados, sendo 125 mantidos sob gestão municipal, entre unidades básicas, centros especializados, policlínicas e hospitais.
Qual foi o valor total liquidado pela Secretaria de Saúde no período?
O montante total liquidado entre janeiro e agosto de 2026 chegou a R$ 149 milhões, somando recursos do município, da União e do Estado.