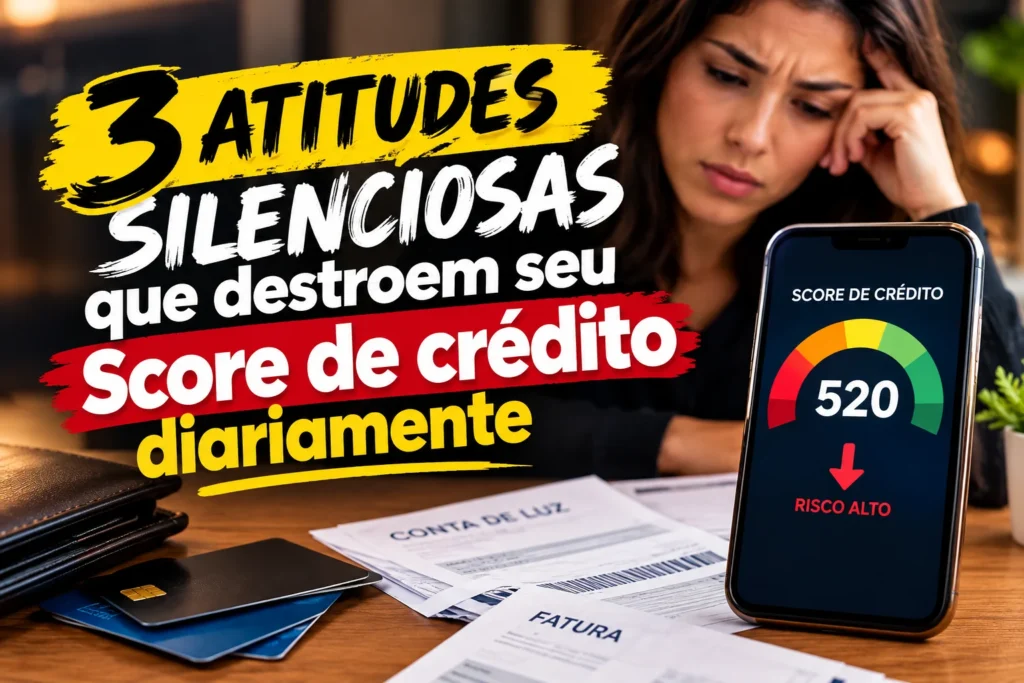
Manter uma vida financeira equilibrada exige atenção redobrada a detalhes que costumam passar despercebidos pela maioria dos consumidores. Enquanto grandes dívidas impagas e processos judiciais aparecem de forma clara nos relatórios dos birôs de proteção ao crédito, comportamentos diários e automatizados operam como verdadeiros sabotadores invisíveis da reputação financeira. O impacto dessas pequenas ações cotidianas acumula-se ao longo dos meses, resultando em quedas drásticas na pontuação que define o acesso a empréstimos, financiamentos e cartões com melhores limites.
Compreender a dinâmica por trás dos algoritmos de classificação de risco é o primeiro passo para blindar o orçamento doméstico contra surpresas desagradáveis na hora de negociar com o mercado. Muitas pessoas continuam cometendo erros fundamentais simplesmente por desconhecerem o funcionamento técnico das análises automatizadas executadas por empresas como Serasa, Boa Vista e SPC Brasil.
O que você precisa saber agora:
- Consultas frequentes e desnecessárias ao próprio CPF realizadas por empresas geram alertas automáticos de risco de inadimplência nos sistemas de proteção ao crédito.
- O uso rotineiro de mais de 80% do limite global do cartão de crédito sinaliza dependência excessiva de crédito e reduz consideravelmente a pontuação.
- O pagamento apenas do valor mínimo da fatura ativa o mecanismo de rotativo, comprometendo o histórico de adimplência perante os algoritmos.
O perigo invisível das consultas excessivas e silenciosas ao CPF
O mercado financeiro opera por meio de algoritmos preditivos que monitoram o comportamento do consumidor em tempo real. Quando um cidadão busca novas linhas de crédito com alta frequência, as instituições financeiras interpretam essa movimentação como um sinal de desespero ou escassez de recursos. Cada vez que uma empresa realiza uma consulta ao documento do consumidor para análise de crédito, o sistema registra uma movimentação que impacta diretamente o cálculo estatístico da pontuação.
Historicamente, o modelo de análise de crédito brasileiro passou por transformações profundas com a consolidação do Cadastro Positivo. Antes dessa ferramenta, apenas o histórico de inadimplência era contabilizado, o que penalizava quem raramente utilizava empréstimos. Com a evolução para modelos analíticos complexos, a frequência com que o indivíduo bate à porta do mercado tornou-se um indicador de risco tão relevante quanto o atraso histórico de faturas.
Para contornar esse problema, a adoção de um guia de ação prático é altamente recomendada: evite simular empréstimos ou solicitar novos cartões de crédito em múltiplos estabelecimentos em um curto espaço de tempo. O monitoramento regular do próprio documento pode ser feito de forma segura e gratuita por meio da plataforma oficial do Consumidor Positivo ou canais oficiais autorizados, sem que isso gere impacto negativo na pontuação.
| Fator de Impacto | Descrição do Comportamento | Efeito no Score |
|---|---|---|
| Consultas ao CPF | Solicitações excessivas de crédito em curto período | Queda moderada a severa |
| Uso do Limite | Comprometimento superior a 80% do teto do cartão | Redução expressiva |
| Pagamento Mínimo | Quitação parcial recorrente da fatura | Queda contínua e prolongada |
Como o uso rotineiro e descontrolado do limite do cartão afeta sua reputação financeira
Outro equívoco corriqueiro reside na gestão do limite do cartão de crédito. Existe um mito generalizado de que ter um limite alto e utilizá-lo integralmente demonstra bom relacionamento com o banco. Na prática, o algoritmo interpreta o comprometimento constante de quase todo o saldo disponível como um indicativo de que o orçamento está estrangulado. Manter a fatura sempre próxima ao teto máximo transmite a mensagem de que a renda mensal é insuficiente para cobrir o padrão de consumo atual.
A comparação com o mercado internacional revela que o modelo brasileiro de pontuação é um dos mais sensíveis ao endividamento rotativo. Enquanto em países norte-americanos a recomendação padrão é utilizar até 30% do limite disponível para otimizar o perfil de crédito, no Brasil a margem de segurança costuma ser igualmente rigorosa. O cidadão que utiliza o cartão como extensão da própria renda — e não como meio de pagamento pontual — entra em um ciclo vicioso de rebaixamento de score que dificulta a obtenção de crédito imobiliário ou veicular no futuro.
A consequência prática desse comportamento vai muito além de uma simples nota baixa. Quando o consumidor precisa de crédito emergencial para lidar com imprevistos médicos ou perda de emprego, as instituições oferecem taxas de juros substancialmente mais altas, refletindo o risco estatístico elevado que o algoritmo atribuiu àquele perfil.
O impacto de dados desatualizados e pequenas pendências esquecidas
A negligência com a atualização cadastral nos birôs de crédito e o esquecimento de contas de consumo em débito automático também exercem pressão descendente sobre a pontuação. Quando dados como endereço, telefone e renda permanecem desatualizados, os sistemas de inteligência artificial encaram a divergência como um indicativo de instabilidade ou fraude potencial. Da mesma forma, pequenas contas de concessionárias de serviços públicos — como água e luz — que entram em atraso por falhas na renovação do débito automático geram protestos silenciosos que reduzem o score de maneira implacável.
Essa mecânica processual demonstra que a reputação financeira não depende apenas de grandes somas em dinheiro, mas da consistência operacional do cidadão na gestão de suas obrigações cotidianas. O esquecimento de uma taxa de menor valor possui o mesmo peso algorítmico inicial de atrasos mais expressivos, pois o sistema automatizado lê o atraso como falha de cumprimento contratual, independentemente da magnitude financeira.
O que a queda silenciosa do score revela sobre o sistema de crédito atual
A vigilância algorítmica constante sobre os hábitos financeiros da população evidencia uma mudança estrutural na forma como o risco é mensurado na economia contemporânea. Não basta mais ser um pagador pontual das grandes faturas; exige-se do cidadão uma disciplina burocrática milimetricamente alinhada aos parâmetros de machine learning das instituições financeiras. Esse cenário transforma a vida financeira em um ecossistema de alta vigilância, onde a menor desatenção rotineira é convertida em penalização comercial, escancarando a necessidade urgente de letramento financeiro digital para a sobrevivência econômica no país.
Dúvidas Frequentes
Consultar o próprio CPF diminui o Score de crédito?
Não. Consultas realizadas pelo próprio consumidor em plataformas oficiais não afetam a pontuação. O impacto negativo ocorre apenas quando empresas realizam consultas motivadas por solicitações de crédito.
Pagar a fatura do cartão com atraso de um dia prejudica a pontuação?
Sim. Mesmo um único dia de atraso é registrado pelos sistemas de proteção ao crédito, acionando alertas que reduzem o score de forma imediata.
Quanto tempo demora para o Score recuperar após uma queda?
O prazo varia conforme o comportamento financeiro subsequente. Adotando hábitos de adimplência e mantendo o uso moderado do crédito, a recuperação costuma ser perceptível em um período de três a seis meses.