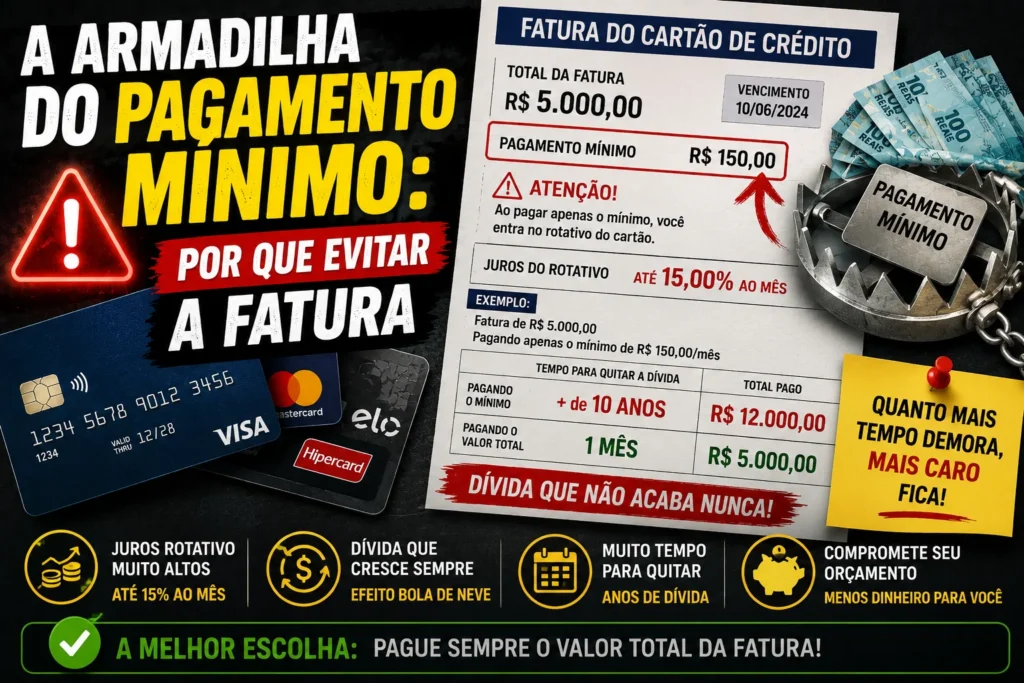
O pagamento mínimo da fatura do cartão de crédito é frequentemente apresentado pelos bancos como uma solução conveniente para momentos de aperto financeiro. No entanto, o que parece ser um alívio imediato esconde uma das armadilhas mais perigosas para o orçamento das famílias brasileiras, empurrando o consumidor direto para o temido crédito rotativo.
Quando o cliente opta por pagar apenas uma fração da fatura mensal, o valor restante não desaparece; ele é financiado automaticamente a taxas de juros astronômicas. De acordo com dados consolidados do Banco Central do Brasil, o crédito rotativo do cartão de crédito permanece como uma das modalidades de crédito mais caras do mercado financeiro nacional, comprometendo rapidamente a saúde financeira de quem recorre a essa prática.
O que você precisa saber agora:
- Juros compostos agressivos: A dívida no rotativo cresce exponencialmente mês a mês, tornando o saldo devedor rapidamente impagável.
- Teto do rotativo: Conforme regras regulatórias recentes, os juros acumulados no rotativo não podem ultrapassar o dobro do valor original da dívida principal.
- Alternativas viáveis: Empréstimos consignados, crédito pessoal com juros menores ou a renegociação direta são opções muito mais inteligentes.
O Ciclo Vicioso do Crédito Rotativo na Fatura
O funcionamento do crédito rotativo é simples de entender na teoria, mas devastador na prática. Ao não quitar o valor total da fatura, o consumidor utiliza um empréstimo de curto prazo oferecido pelo emissor do cartão. A fatura do mês seguinte já chega acrescida dos juros do rotativo, do IOF e de eventuais encargos por atraso.
Se no mês seguinte o pagamento parcial se repetir, os juros incidem sobre um montante ainda maior. É a matemática dos juros sobre juros trabalhando contra o orçamento doméstico. Para entender melhor os impactos regulatórios e as regras vigentes do setor, consulte as diretrizes oficiais da Febraban.
| Característica | Pagamento Total | Pagamento Mínimo (Rotativo) |
|---|---|---|
| Custo de juros | Zero (nenhum encargo) | Taxas anuais extremamente elevadas |
| Impacto no orçamento | Planejado e controlado | Risco de bola de neve incontrolável |
| Reputação no mercado | Excelente histórico financeiro | Risco de negativação e queda no Score |
| Prazo máximo no rotativo | Não se aplica | Limitado a 30 dias, virando parcelamento em seguida |
A Ilusão do Alívio Imediato e o Custo do Dinheiro Fácil
Pagar apenas os 15% obrigatórios exigidos pelo banco gera uma falsa sensação de controle. O consumidor pensa que resolveu o problema do mês, mas na verdade apenas comprou tempo a um preço altíssimo. O crédito do cartão é considerado uma modalidade de dinheiro fácil, pois está disponível imediatamente no plástico, sem burocracia excessiva.
Contudo, essa facilidade cobra o seu preço através das taxas de juros praticadas no Brasil, que figuram entre as mais altas do mundo. Quando o saldo do rotativo ultrapassa o período regulamentar de 30 dias, as instituições financeiras são obrigadas a migrar a dívida para o crédito parcelado da fatura, que também possui taxas elevadas, embora geralmente inferiores às do rotativo puro.
Como o Parcelamento e o Rotativo Afetam o seu Score de Crédito
Além do prejuízo financeiro direto, o uso recorrente do pagamento mínimo envia um sinal de alerta para os birôs de crédito, como Serasa e Boa Vista. As instituições financeiras analisam o comportamento de pagamento para calcular o Score de Crédito.
Utilizar constantemente o rotativo ou parcelar faturas indica alta vulnerabilidade financeira. Como resultado, o score tende a despencar, dificultando a obtenção de financiamentos imobiliários, empréstimos para veículos ou até mesmo a aprovação de novos limites de crédito no mercado.
Alternativas Inteligentes para Evitar o Superendividamento
Se você já caiu na armadilha do pagamento mínimo e a fatura ficou insustentável, o primeiro passo é parar de usar o cartão imediatamente. Em seguida, busque alternativas de crédito mais baratas para quitar a dívida do cartão de uma só vez.
O empréstimo consignado (para quem tem margem, como servidores públicos, aposentados e funcionários CLT) ou o crédito pessoal com garantia (como imóvel ou veículo) oferecem taxas de juros significativamente menores. Outra saída estratégica é entrar em contato com o banco emissor para propor um acordo de renegociação de dívida, aproveitando feirões de quitação ou programas oficiais de incentivo ao crédito.
Dúvidas Frequentes
O que acontece se eu pagar apenas o mínimo da fatura do cartão de crédito?
O valor restante da fatura entra automaticamente no crédito rotativo, gerando juros compostos altíssimos que serão cobrados na fatura do mês seguinte, transformando a dívida em uma bola de neve.
Por quanto tempo posso ficar no crédito rotativo?
Pelas regras do Banco Central, o cliente pode ficar no rotativo por no máximo 30 dias. Após esse período, o banco é obrigado a transferir o saldo devedor para uma linha de crédito parcelado com juros mais previsíveis.
Pagar o mínimo afeta a minha pontuação no Serasa?
Sim. O uso recorrente do pagamento mínimo e o parcelamento da fatura indicam risco de inadimplência para o mercado, o que costuma provocar uma queda expressiva no seu Score de Crédito.