

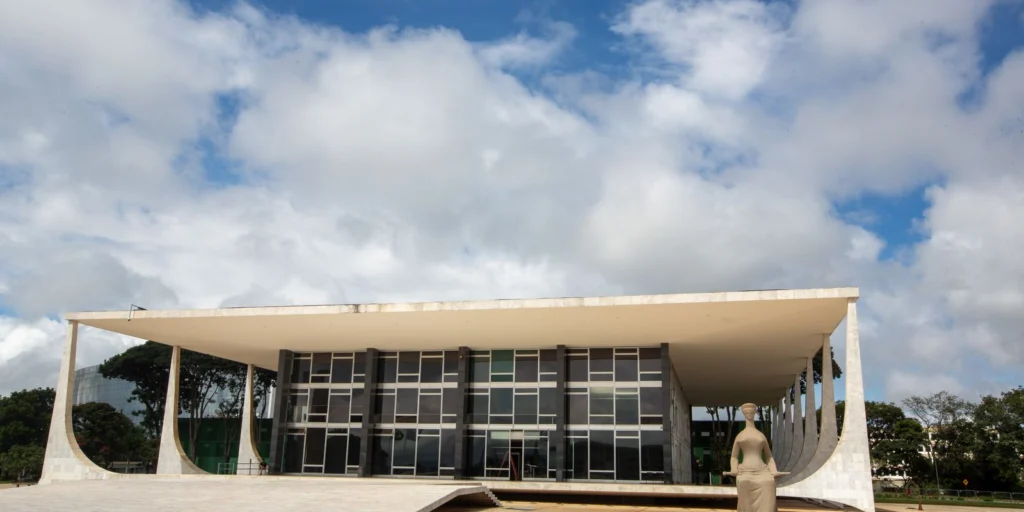
A exclusão de benefícios fiscais estaduais da arrecadação federal foi sacramentada pelo plenário do Supremo Tribunal Federal, alterando o panorama da tributação corporativa no país. O impacto financeiro estimado alcança montantes expressivos nas contas públicas, enquanto a controvérsia jurídica em torno do crédito presumido do ICMS encerra um ciclo de debates iniciado há mais de uma década.
Resumo rápido:
- STF proíbe incidência de PIS/Cofins sobre crédito presumido do ICMS.
- Decisão de impacto multibilionário afeta diretamente as contas da União.
- Entendimento de repercussão geral deve ser aplicado em todo o país.
O entendimento do Supremo sobre a receita empresarial
O que diz a regra de 50 palavras
Por 7 votos a 4, a Suprema Corte concluiu que os créditos presumidos não configuram receita ou faturamento das empresas. Por essa razão legal, esses incentivos estaduais concedidos por governos locais e pelo Distrito Federal não podem ser alvos de tributação federal pelas contribuições sociais.
A discussão jurídica girava em torno da natureza econômica desses incentivos. Enquanto o Fisco defendia a tributação, os contribuintes argumentavam que o benefício serve unicamente para reduzir o ônus tributário estadual, jamais constituindo um acréscimo patrimonial disponível que pudesse justificar a exigência das contribuições sociais federais. A Corte negou o recurso apresentado pela União, sepultando o entendimento contrário adotado em instâncias inferiores e validando a tese firmada originalmente pelo Tribunal Regional Federal da 4ª Região.
Histórico da disputa judicial e o longo caminho até o plenário
A controvérsia sobre a exação fiscal ganhou força nos tribunais brasileiros ao longo dos anos, refletindo o embate constante entre as diretrizes de arrecadação do governo central e a autonomia dos estados na concessão de incentivos fiscais. O processo analisado começou a tramitar no Supremo em 2014, acumulando debates técnicos sobre os limites da competência tributária concorrente e a definição constitucional do conceito de faturamento corporativo.
Historicamente, o uso de incentivos fiscais atrelados ao ICMS representa uma ferramenta central para a política de atração de investimentos regionais. Empresas de diversos setores utilizam essas vantagens para otimizar suas operações logísticas e industriais. Contudo, a tentativa da União de incluir tais valores na base de cálculo do PIS/Cofins gerou um passivo imenso de litígios administrativos e judiciais, sobrecarregando o Poder Judiciário até o desfecho definitivo na mais alta corte do país.
| Detalhe do Julgamento | Especificação Técnica |
|---|---|
| Órgão Julgador | Plenário do STF |
| Placar da Votação | 7 votos a 4 |
| Impacto Financeiro | R$ 16 milhões |
| Marco Inicial do Processo | Ano de 2014 |
| Origem do Recurso | Tribunal Regional Federal da 4ª Região (TRF4) |
Consequências práticas para o planejamento tributário das empresas
A consolidação dessa jurisprudência gera reflexos imediatos no cotidiano contábil das corporações, oferecendo maior segurança jurídica para o planejamento fiscal das companhias que operam com algum tipo de benefício fiscal estadual. Com a definição de que o crédito presumido do ICMS está fora do alcance federal, empresas que vinham recolhendo o tributo sob protesto ganham respaldo jurídico para pleitear a restituição ou compensação de valores pagos indevidamente no passado, observando os prazos prescricionais vigentes.
Do ponto de vista prático, o contribuinte que possui contencioso administrativo ou judicial sobre a mesma matéria deve verificar a aplicação imediata do precedente. Como o entendimento foi fixado com caráter de observância obrigatória, processos suspensos em instâncias inferiores em razão de repercussão geral deverão ser retomados e julgados em conformidade com o que foi decidido pelo plenário, simplificando a resolução de litígios tributários pendentes em todo o território nacional.
A repercussão institucional e a tese jurídica fixada
O alcance da decisão transcende o caso específico julgado, uma vez que a tese jurídica fixada ao término do julgamento estabelece um padrão normativo de cumprimento obrigatório para todas as instâncias do Poder Judiciário e órgãos da administração pública. A redação aprovada pelo colegiado determina expressamente que “Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS”.
Essa vinculação institucional garante a uniformidade na aplicação do direito, impedindo que tribunais regionais continuem divergindo sobre o tema. A atuação do Supremo, nesse contexto, reforça o papel de guardião da ordem constitucional e estabilizador das relações entre o fisco e os contribuintes, delimitando rigorosamente as fronteiras de competência tributária entre a União e os entes federados estaduais.
O equilíbrio entre arrecadação e autonomia federativa
A decisão proferida pelo Supremo reflete uma leitura sofisticada sobre a harmonia do pacto federativo e a rigidez dos conceitos tributários constitucionais. Permitir a incidência de tributos federais sobre um benefício concedido por um estado da federação equivaleria a esvaziar a própria política de desenvolvimento regional, transformando um instrumento de incentivo econômico em mera fonte de receita para a União.
Mais do que um ajuste contábil de milhões nas contas públicas, o acórdão consolida o princípio de que a capacidade contributiva e o conceito de faturamento não podem ser dilatados artificialmente pelo legislador ou pelo Fisco para inflar a arrecadação. A segurança jurídica conquistada pelas empresas coroa uma década de debates processuais, sinalizando que a autonomia dos estados na gestão de seus tributos merece proteção constitucional efetiva contra investidas centralizadoras.
Perguntas Frequentes
O que é o crédito presumido do ICMS?
Trata-se de uma modalidade de benefício fiscal concedida por governos estaduais e pelo Distrito Federal que permite a redução do pagamento do ICMS devido, funcionando como um incentivo para o desenvolvimento de setores econômicos específicos.
A decisão do STF atinge todas as empresas do país?
Sim. A tese jurídica fixada pelo plenário possui caráter vinculante e deverá ser aplicada em todos os processos em tramitação no país que discutam exatamente a mesma matéria tributária.
Qual foi o impacto financeiro calculado para o governo federal?
A decisão gera um impacto de R$ 16 milhões nas contas do governo federal, refletindo a desoneração decorrente da impossibilidade de tributar esses créditos estaduais.


