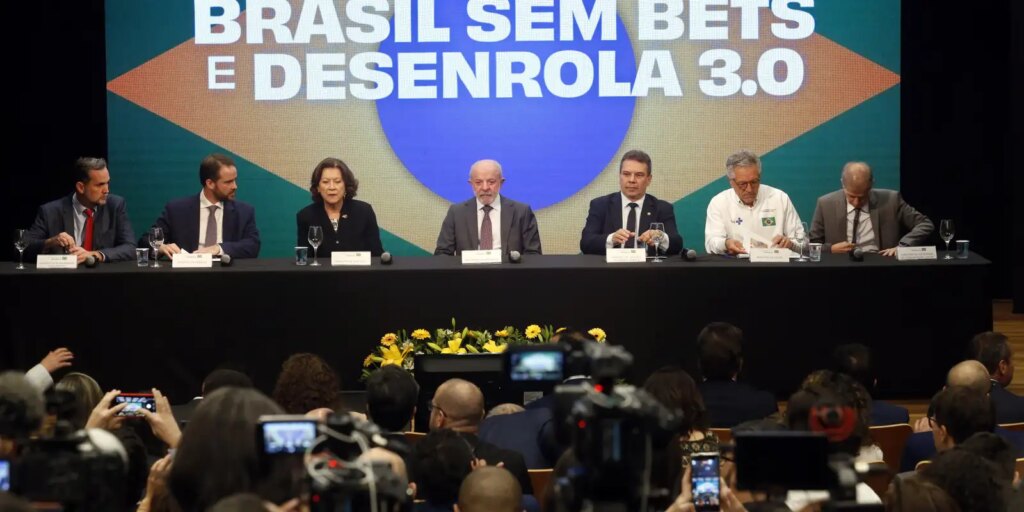
A assinatura da medida provisória que institui a terceira fase do programa federal de recuperação financeira altera o panorama do endividamento no país ao permitir que o governo federal adquira carteiras de inadimplentes por meio de leilões públicos e repasse todo o deságio obtido diretamente aos cidadãos.
Resumo rápido:
- Governo lança Desenrola Brasil 3.0 para compra de dívidas em leilão.
- Até 15 milhões de pessoas podem ser beneficiadas com descontos de 90%.
- União destina R$ 15 bilhões para viabilizar as operações de renegociação.
Como funciona a compra de dívidas no Desenrola Brasil 3.0
O Desenrola Brasil 3.0 estabelece que credores interessados participarão de leilões estruturados em lotes, classificados conforme a natureza bancária ou não bancária dos débitos, priorizando as propostas que oferecerem os maiores descontos percentuais. O modelo exige que o credor entregue a totalidade dos créditos elegíveis de cada devedor, vedando a seleção parcial de débitos específicos. As operações poderão contar com o suporte da Caixa Econômica Federal e do Banco do Brasil, utilizando fundos de investimento em direitos creditórios com participação da União.
Para participar da nova etapa do programa, as dívidas precisam preencher critérios rígidos estabelecidos pelo texto legal assinado pelo presidente Luiz Inácio Lula da Silva. São elegíveis débitos bancários e não bancários com valor original de até R$ 10 mil, que apresentem inadimplência superior a 720 dias e inferior a 1.645 dias, faixa temporal equivalente a aproximadamente dois a quatro anos e meio de atraso. A expectativa da administração pública é que um volume de até R$ 150 bilhões em dívidas seja elegible para o processo de compra, projetando uma efetiva renegociação de R$ 75 bilhões considerando a adesão parcial dos envolvidos.
O impacto na vida dos inadimplentes e o desconto mínimo
O principal alívio para os cidadãos inseridos na base de negativados reside na garantia de que o desconto mínimo obtido pela União nos leilões, estipulado em 90%, será integralmente transferido para o devedor. Com essa dinâmica, o saldo devedor remanescente poderá ser quitado à vista ou parcelado com acréscimo de juros, cujas diretrizes definitivas serão regulamentadas pelo Conselho Monetário Nacional. Estima-se que até 15 milhões de pessoas possam retomar o poder de compra e limpar o nome através desta intervenção governamental direta.
| Indicador do Programa | Volume / Parâmetro |
|---|---|
| Aporte financeiro inicial | R$ 15 bilhões |
| Limite do valor original da dívida | Até R$ 10.000 |
| Tempo de inadimplência exigido | De 720 a 1.645 dias |
| Desconto mínimo previsto | 90% |
| Público potencialmente beneficiado | Até 15 milhões de pessoas |
Panorama do endividamento brasileiro e o contexto histórico
Dados recentes do Tesouro Nacional apontam que o estoque total de dívidas inadimplidas registradas nos birôs de crédito com até cinco anos de atraso atingiu a marca de R$ 592 bilhões, refletindo a realidade de 83,9 milhões de pessoas negativadas no país. Cada inadimplente carrega, em média, quatro débitos distintos, com um valor médio individual de R$ 7 mil. Um dado revelador é que 55% desse montante corresponde a obrigações não bancárias, a exemplo de contas de água, luz, telefonia e débitos no varejo, sendo que os serviços essenciais de saneamento e energia elétrica representam isoladamente 20% do total das pendências financeiras mapeadas.
A nova fase estruturada pelo Ministério do Planejamento e Orçamento, sob a tutela do ministro Bruno Moretti, que destinou R$ 15 bilhões para a execução das medidas, consolida uma trajetória iniciada pelas edições anteriores do programa. A primeira fase do Desenrola acumulou mais de 8 milhões de operações e R$ 53 bilhões renegociados, atendendo cerca de 15 milhões de cidadãos e suas famílias. A segunda etapa registrou mais de 5,5 milhões de operações e R$ 22 bilhões em dívidas solucionadas para 10 milhões de pessoas, pavimentando o caminho para o formato atual de aquisição direta de carteiras pelo Tesouro.
Guia prático: o que fazer para organizar as finanças e aguardar o programa
A chegada da terceira fase exige preparação antecipada por parte do consumidor que deseja regularizar sua situação financeira sem comprometer o orçamento doméstico mensal.
1. Consulte sua situação: Acesse regularmente as plataformas oficiais de proteção ao crédito para verificar se os seus débitos se encaixam na faixa de dois a quatro anos e meio de atraso e se o valor original está dentro do teto estipulado.
2. Mapeie a natureza da dívida: Identifique se os seus registros pendentes são de natureza bancária (cartões e empréstimos) ou não bancária (contas de concessionárias de serviços públicos e varejo), pois os lotes dos leilões serão separados por categorias.
3. Aguarde o chamamento oficial: Fique atento aos prazos do cronograma oficial, que prevê a publicação de editais de chamamento de credores e o posterior repasse das condições de quitação e parcelamento aos devedores.
4. Planeje o fluxo de caixa: Reserve uma margem no orçamento familiar para aproveitar a oportunidade de quitação à vista com o desconto expressivo ou para assumir parcelamentos futuros regulados pelo Conselho Monetário Nacional.
O salto institucional na política de crédito
A decisão do governo de intervir diretamente na ponta compradora das carteiras inadimplidas representa uma mudança paradigmática na abordagem estatal frente ao endividamento crônico da população. Ao deixar de atuar apenas como mediador regulatório e assumir o papel de comprador em leilões com repasse integral de deságio, o Estado reconhece que a engrenagem tradicional do mercado de crédito secundário frequentemente falha em devolver o consumidor ao ciclo produtivo da economia.
Este mecanismo não apenas alivia o balanço patrimonial dos credores, mas transforma o passivo social acumulado em um ativo de recuperação econômica de larga escala. O sucesso da medida dependerá da capacidade operacional dos grandes bancos públicos e da adesão maciça dos credores aos lotes de leilão, mas o desenho institucional já sinaliza um novo patamar de intervenção pública na salvaguarda da cidadania financeira.
Perguntas Frequentes
Quem pode participar da terceira fase do Desenrola Brasil?
O programa é direcionado a pessoas físicas que possuem dívidas bancárias ou não bancárias originais de até R$ 10 mil, com tempo de inadimplência superior a 720 dias e inferior a 1.645 dias.
Qual é o desconto garantido pelo programa na nova fase?
O desconto mínimo previsto nas operações de aquisição de carteiras pela União é de 90%, e esse mesmo percentual de deságio será repassado integralmente ao devedor para quitação ou parcelamento.
Quais são os próximos passos do cronograma oficial?
Após a assinatura da medida provisória em setembro de 2026, o cronograma prevê o chamamento de propostas em novembro, a entrega pelos credores em dezembro, a homologação em janeiro de 2027 e a assinatura dos contratos com início dos repasses em fevereiro de 2027.