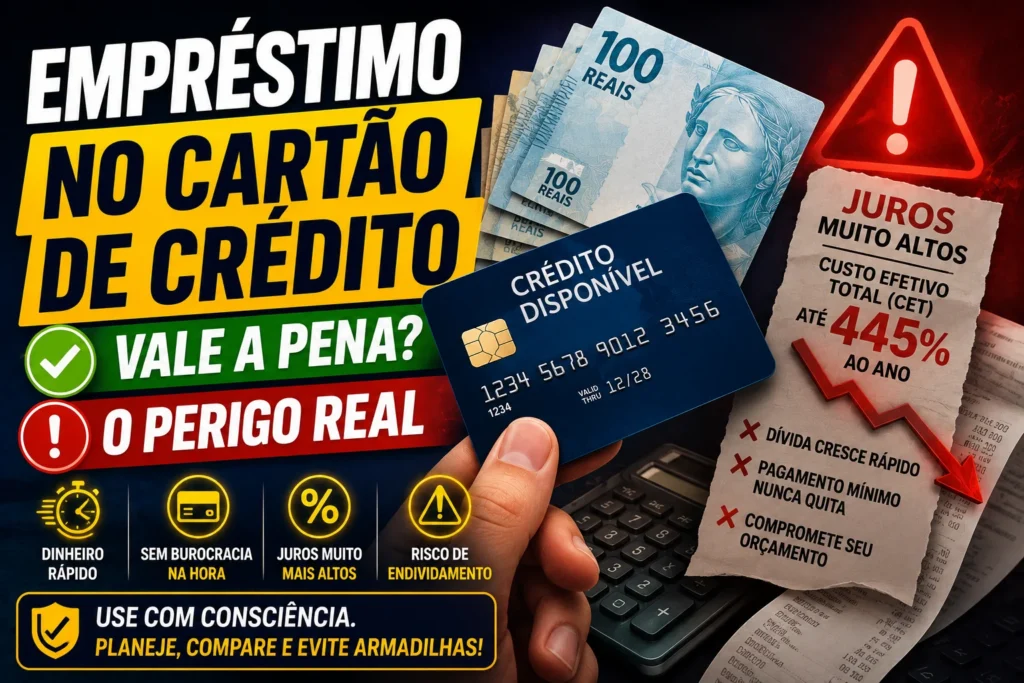
O empréstimo no cartão de crédito tem sido apresentado por instituições financeiras como uma solução rápida e sem burocracia para quem precisa de dinheiro imediato. No entanto, por trás da facilidade de contratação com apenas alguns cliques no aplicativo, esconde-se uma das armadilhas mais perigosas do sistema financeiro nacional. Com taxas de juros que frequentemente superam as do crédito rotativo tradicional, essa modalidade pode transformar uma necessidade passageira em uma bola de neve financeira devastadora.
Recentemente, órgãos de proteção ao consumidor e entidades econômicas intensificaram os alertas sobre o crescimento dessa prática. O apelo comercial é forte, mas a realidade dos custos efetivos totais (CET) revela que o consumidor acaba pagando múltiplos valores do montante original tomado emprestado, comprometendo o orçamento doméstico por tempo indeterminado.
O que você precisa saber agora:
- Juros altíssimos: As taxas cobradas no empréstimo vinculado ao cartão frequentemente rivalizam ou superam as do rotativo e do cheque especial.
- Impacto na fatura: O valor total da parcela é integrado diretamente à fatura do mês seguinte, reduzindo drasticamente o limite disponível e gerando risco imediato de inadimplência.
- Alternativas mais seguras: Modalidades como o crédito consignado ou empréstimo com garantia possuem custos operacionais significativamente menores.
Como funciona o empréstimo no cartão de crédito na prática
A dinâmica dessa operação atrai justamente pela aparente simplicidade. O banco oferece um limite de crédito pré-aprovado que pode ser convertido em dinheiro depositado na conta corrente do cliente em poucos minutos. A cobrança, por sua vez, ocorre por meio do lançamento do valor total ou da primeira parcela diretamente na próxima fatura do cartão.
O problema principal reside no fato de que, ao concentrar o débito na fatura, o consumidor que já opera no limite de seus ganhos mensais perde a capacidade de pagamento. Quando a fatura chega integralmente somada ao empréstimo, o pagamento parcial aciona automaticamente o rotativo, ativando juros compostos extremamente agressivos regulamentados pelo Banco Central do Brasil.
| Modalidade de Crédito | Perfil de Juros | Facilidade de Aprovação | Risco de Inadimplência |
|---|---|---|---|
| Empréstimo no Cartão | Altíssimo | Imediata / Digital | Muito Alto |
| Crédito Rotativo | Altíssimo | Automático (uso do cartão) | Muito Alto |
| Crédito Pessoal Tradicional | Moderado a Alto | Moderada (análise prévia) | Médio |
| Crédito Consignado | Baixo | Restrito (servidores/INSS/CLT) | Baixo |
Os perigos ocultos e o impacto no orçamento familiar
A ilusão de liquidez imediata retira do consumidor a percepção real do custo do dinheiro. Diferente de um financiamento tradicional, onde o planejamento é o foco da contratação, o crédito no plástico explora a impulsividade. Quando o saldo devedor se acumula, o efeito cascata atinge todas as outras contas da família, provocando o chamado endividamento cruzado — quando o cidadão recorre a novas linhas de crédito apenas para quitar as parcelas anteriores.
Para evitar cair nessa armadilha, recomenda-se consultar regularmente cartilhas de educação financeira disponibilizadas pela Febraban, que orientam sobre o planejamento do orçamento e o uso consciente dos meios de pagamento.
Dúvidas Frequentes
O empréstimo no cartão de crédito é mais caro que o empréstimo pessoal?
Sim. Na grande maioria dos casos, as taxas de juros aplicadas no cartão de crédito superam as taxas médias encontradas nas linhas de crédito pessoal tradicionais oferecidas pelas instituições bancárias.
Posso ter meu cartão cancelado se não conseguir pagar a fatura com o empréstimo?
Sim. O banco emissor tem o direito legal de bloquear ou cancelar definitivamente o cartão de crédito e o limite caso ocorra atraso ou inadimplência no pagamento da fatura consolidada.
Existe alguma situação em que essa modalidade vale a pena?
Apenas em casos de emergências médicas extremas e intransigíveis, e mesmo assim, desde que haja certeza absoluta de quitação integral na data de vencimento seguinte para evitar a incidência dos juros compostos.